

Cobertura y reclamaciones
Seguros de viaje explicados
El seguro de viaje es la compra más aburrida de tu viaje, hasta el día en que se convierte en la más importante. Aquí está lo que cubre realmente, la parte que realmente importa y cómo contratar la cobertura correcta en lugar de la más barata.
La mayoría de los viajeros entienden el seguro de viaje exactamente al revés. Se preocupan por una bolsa retrasada o una conexión perdida, las cosas pequeñas, e ignoran el escenario que realmente puede arruinar un viaje: una emergencia médica grave lejos de casa.
Una pierna rota en una motocicleta, apendicitis en un país donde el tratamiento se factura en dólares, una evacuación de una montaña o de una región sin un buen hospital. Ese es el lugar donde una póliza justifica su costo, y es la parte que los planes más baratos silenciosamente recortan. Comprada bien, el seguro de viaje no es caro ni complicado. Generalmente cuesta un pequeño porcentaje del viaje, y toda la decisión se reduce a adaptar unos pocos tipos de cobertura a cómo realmente viajas. Esta página explica lo que cubre cada parte y cuál es crítica, qué sube y baja el precio, y qué perfil de cobertura se ajusta a tu tipo de viaje.
El día que justifica su costo
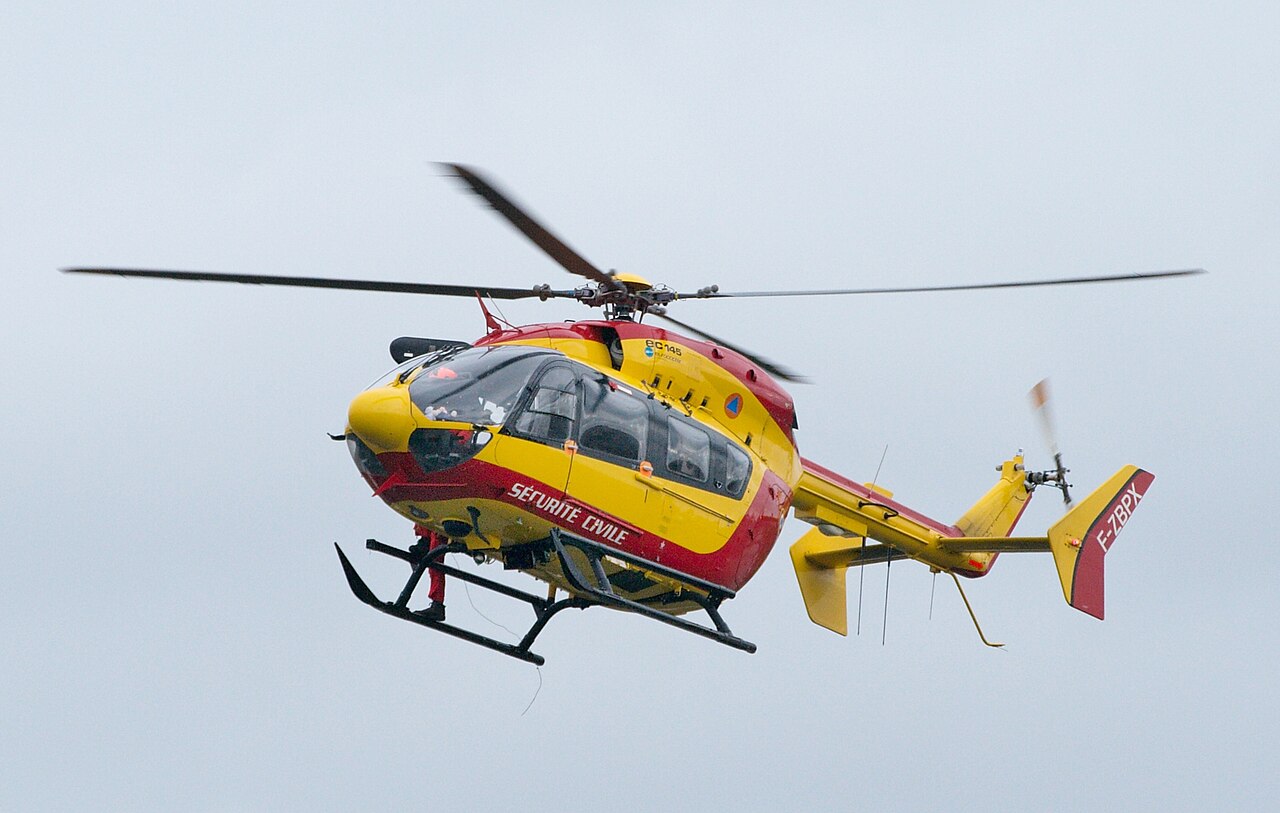
Casi nunca reclamarás por la bolsa retrasada. Pero una ambulancia aérea de una caminata, o una semana en una UCI extranjera, puede superar $100,000, y es exactamente la parte que la póliza más barata silenciosamente recorta.
Compra para la rara catástrofe que no puedes autofinanciar, no la inconveniencia diaria que sí puedes
Qué cubre realmente el seguro de viaje
Una póliza es realmente varias coberturas separadas agrupadas, y no todas son igualmente importantes. Dos de ellas son la razón para comprar; el resto son extras bienvenidos. Saber cuál es cuál evita que elijas una póliza por los elementos menos importantes.
Atención médica de emergencia
la que importaTratamiento por enfermedad o lesión en el extranjero: la estancia hospitalaria, la cirugía, la ambulancia. En países que facturan en dólares, aquí es donde un accidente ordinario se convierte en un problema de cinco cifras. Revisa primero su límite y asegúrate de que sea alto, no el precio del titular.
Evacuación médica
la caraLlevarte a atención adecuada, o a casa, cuando las instalaciones locales no pueden hacerlo: una ambulancia aérea desde una caminata, un vuelo de repatriación con escolta médica. Una sola evacuación puede superar $100,000. Esta es la cobertura que los viajeros más a menudo carecen, así que busca un límite en cientos de miles.
Cancelación e interrupción
recupera tu dineroReembolsa costos prepagados e irreembolsables cuando una enfermedad, una emergencia familiar o una alteración cubierta te obliga a cancelar o acortar un viaje. Más valioso en viajes caros y muy prepagados (un crucero, un safari); menos en una ruta de mochilero flexible.
Equipaje y retraso
las cosas pequeñasCompensación por equipaje perdido, robado o retrasado y por largos retrasos de vuelo. Genuinamente útil, pero con límites bajos y lleno de límites por artículo, y a menudo ya parcialmente cubierto por tu aerolínea o tarjeta. Agradable de tener, nunca la razón para elegir una póliza.
Responsabilidad personal
subestimadaTe cubre si lesionas accidentalmente a alguien o dañas una propiedad, desde un choque de motocicleta de alquiler hasta un percance en la habitación del hotel. Rara vez se usa, ocasionalmente salvavidas de viaje, e incluida en la mayoría de pólizas decentes. Vale la pena revisar el límite si conducirás o irás en motocicleta en el extranjero.
Complementos: equipo y actividades
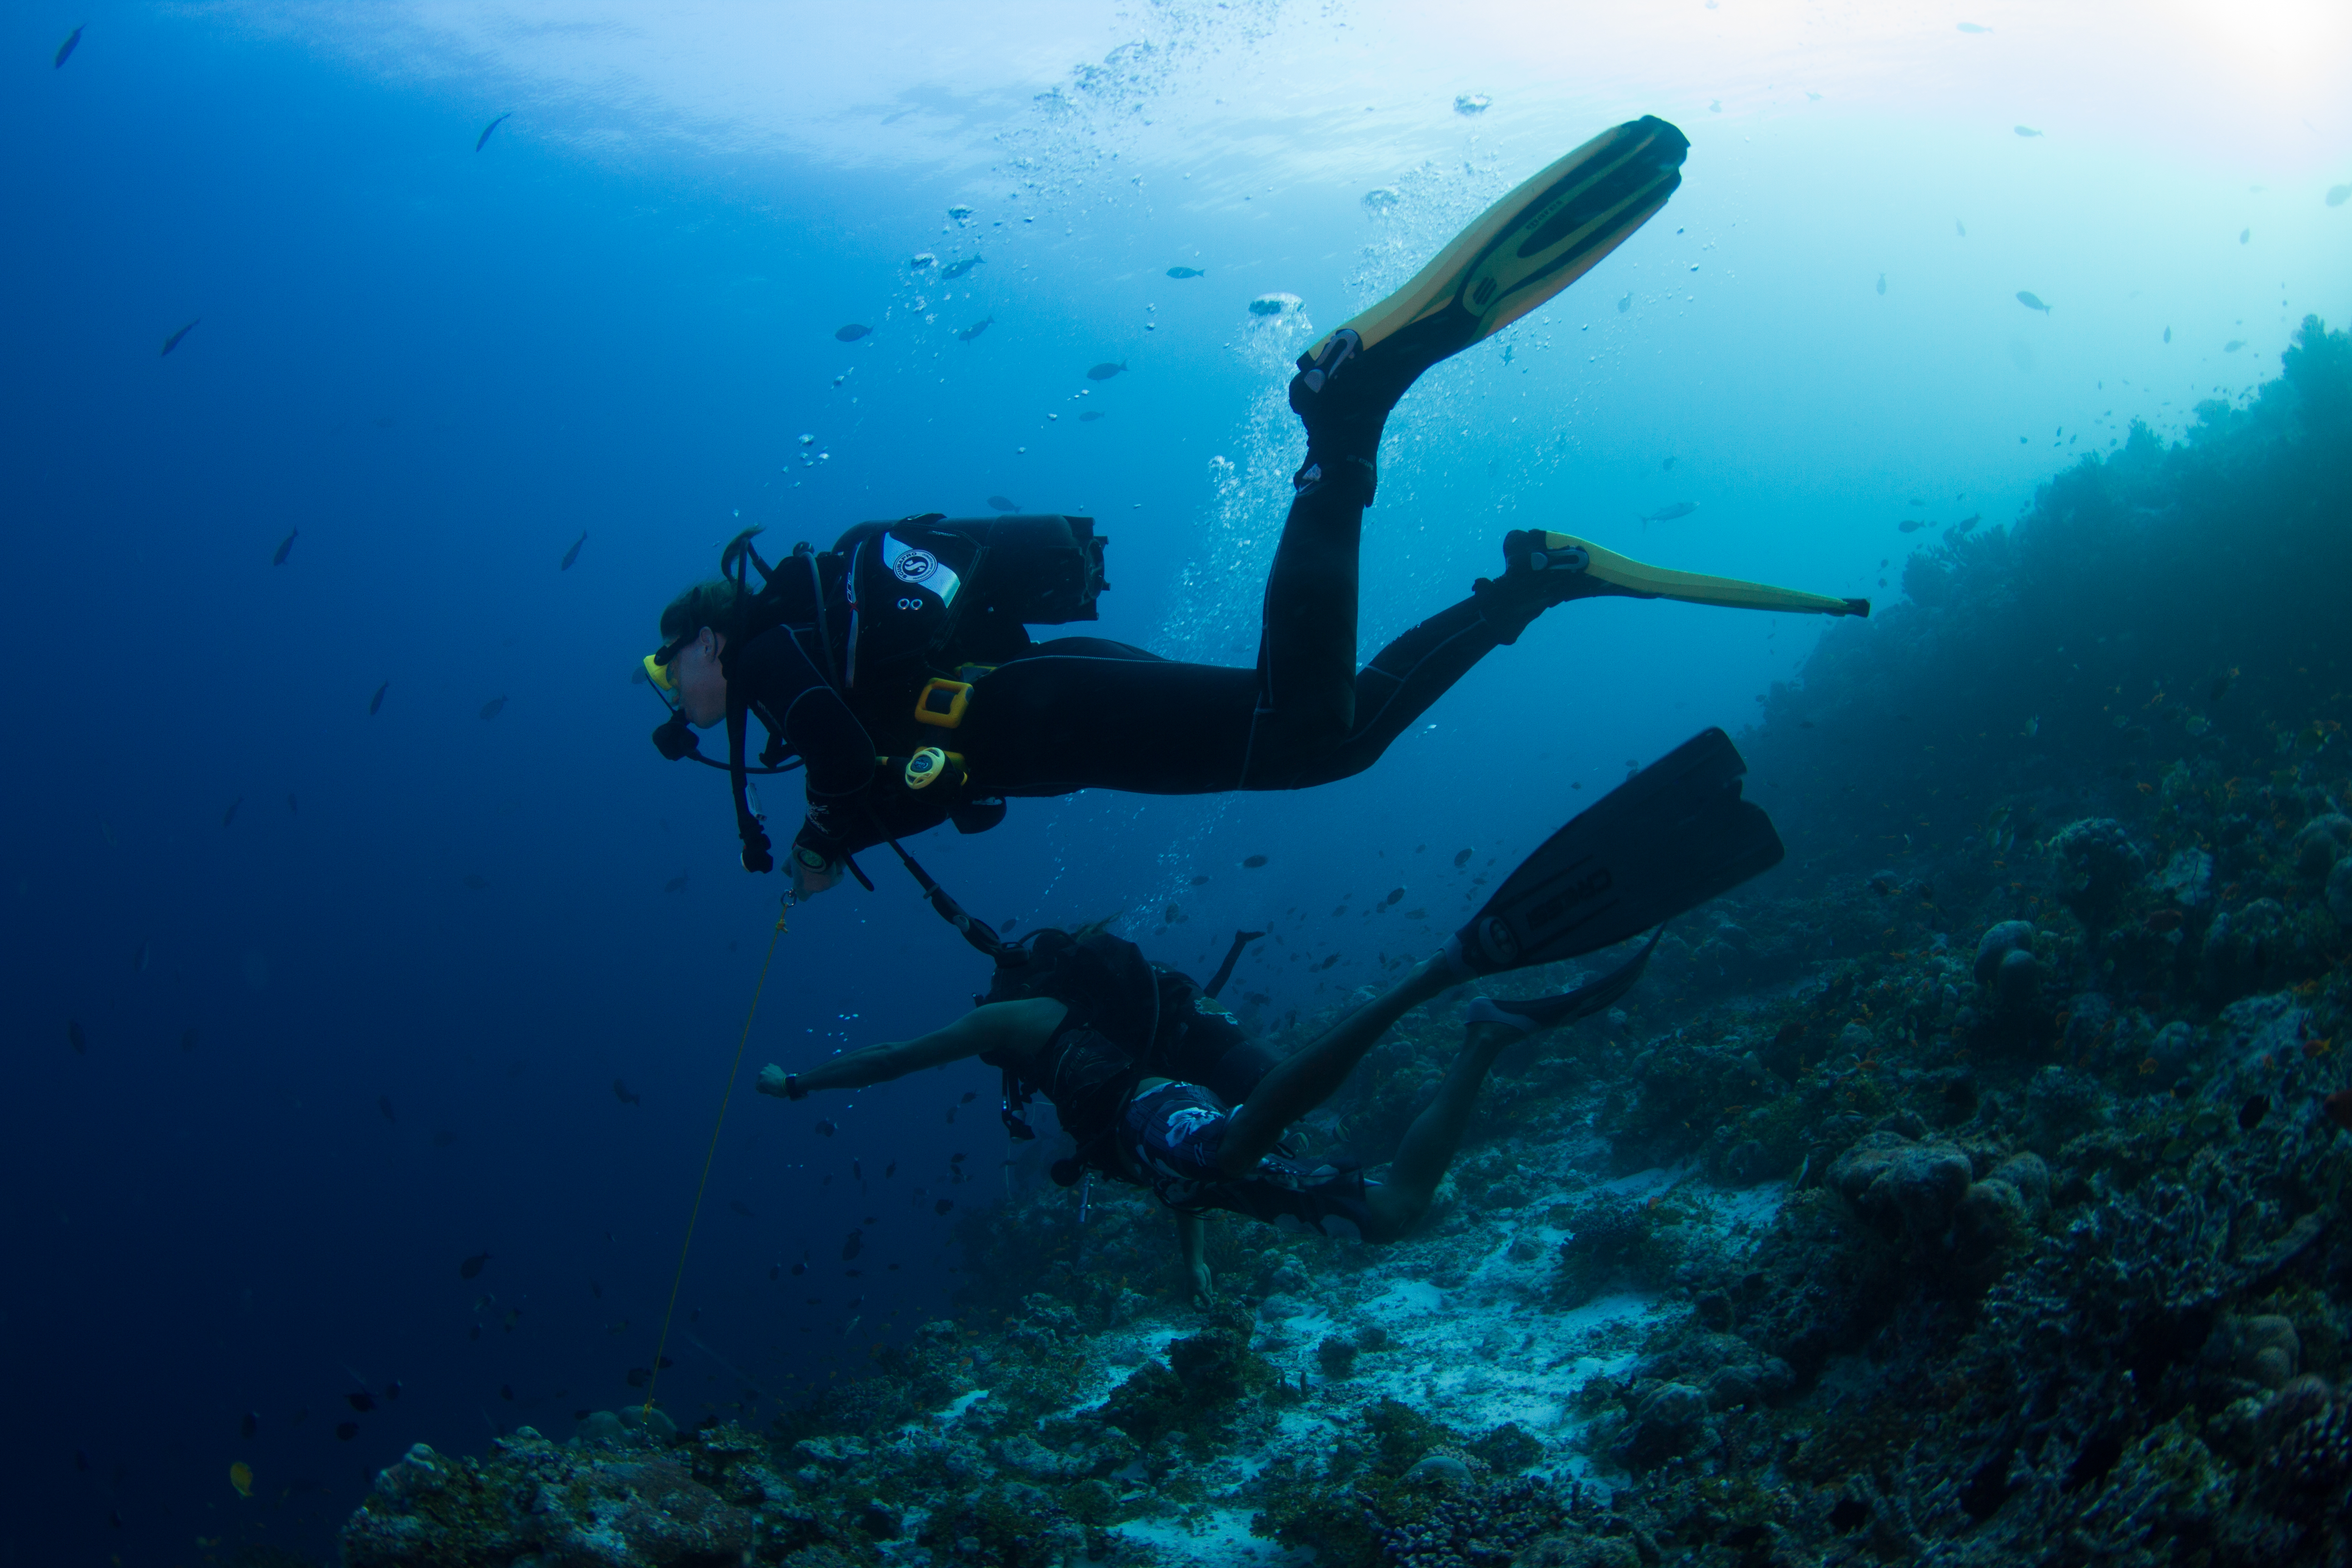
compra si es relevanteMódulos opcionales para electrónica costosa, equipo deportivo o actividades peligrosas como buceo, deportes de invierno y escalada. Estas son exactamente las cosas que las pólizas estándar excluyen por defecto, así que si tu viaje las implica, agregar el módulo es la diferencia entre estar cubierto y no.
Qué determina el precio
Cada presupuesto que verás está construido a partir de los mismos cinco factores. Entiéndelos y el precio dejará de ser un misterio, y podrás ver exactamente qué palanca tirar si un presupuesto vuelve demasiado alto.
Destino
El factor más importante, porque establece el riesgo de costo médico. Una póliza que cubre los Estados Unidos, donde la atención médica es famosamente cara, cuesta mucho más que el mismo viaje a Europa. Agregar un país de alto costo a un viaje por lo demás barato puede disparar el precio.
Duración del viaje
Con precio por día, así que unas vacaciones de dos semanas son baratas y un viaje de seis meses se suma. Para viajeros frecuentes, una póliza anual multi-viaje generalmente vence a comprar cobertura de viaje único cada vez.
Tu edad
Las primas suben con la edad porque el riesgo médico lo hace, con pasos más pronunciados después de los 65 y de nuevo después de los 70. Por eso el ‘seguro de viaje para mayores de 70’ es su propio mercado, no una estafa sino un reflejo real del riesgo.
Actividades
La cobertura estándar asume el turismo estándar. El buceo, el esquí, el motorismo, la caminata en altitud y la escalada aumentan el precio o requieren un complemento específico, porque aumentan las posibilidades de reclamación.
Límites de cobertura y deducibles
Los límites más altos de atención médica y cancelación cuestan más pero valen la pena; un deducible más alto (la cantidad que pagas por reclamación) reduce la prima. Las pólizas más baratas generalmente ganan en precio cortando el límite médico, que es precisamente el lugar equivocado para ahorrar.
Adaptar a tu viaje
Qué cobertura se ajusta a cada viajero
No hay una única póliza mejor, solo la mejor para cómo viajas. El mismo viaje necesita cobertura muy diferente dependiendo de quién lo toma. Aquí está lo que cada tipo de viajero debe priorizar, y la cláusula más probable que lo atrape.
| Viajero | Priorizar | Cuidado con |
|---|---|---|
| Mochilero de presupuesto | Límites altos de atención médica y evacuación, cobertura de viaje largo o mochilero | Planes baratos con límites médicos bajos; exclusiones de actividades para motocicletas y caminatas |
| Familia con niños | Póliza familiar (niños a menudo gratis), cancelación para reservas prepagadas | Límites médicos por persona; si los niños realmente están cubiertos por sus propias reclamaciones |
| Aventura y deportes de invierno | Un módulo de aventura o deportes explícito para tus actividades | Las pólizas predeterminadas excluyen fuera de pista, escalada, buceo y motorismo |
| Buceador y deportes acuáticos | Cobertura de buceo a tu profundidad real, más evacuación | Límites de profundidad, redacción ‘solo recreativo’ y cobertura de cámara hiperbárica |
| Safari y vida silvestre | Fuerte cobertura de evacuación para regiones remotas | Brechas de distancia al hospital; algunas regiones en advertencias de asesoramiento anulan la cobertura |
| Larga estancia o nómada | Cobertura de larga duración o suscripción, incluidos viajes al país de origen | Las pólizas de viaje estándar se limitan a 90 o 180 días; es posible que trabajar no esté cubierto |
| Personas mayores o condiciones preexistentes | Una póliza que cubre tu condición declarada, límite médico alto | La no divulgación anula toda la póliza; grupos de edad y ajustes de condición |
| Viajero de confort y resort | Cancelación y equipaje generosos en un viaje muy prepagado | Límites de artículo único en joyas y electrónica; cláusulas de ‘objetos desatendidos’ |
Adaptar cobertura a tu viaje
La razón por la que una lista genérica de ‘mejor seguro de viaje’ rara vez ayuda es que la respuesta correcta depende de tu combinación: adónde vas, por cuánto tiempo, qué haces, a qué edad. Una semana de playa de dos semanas y un viaje de buceo y caminata de seis meses a través de Asia remota necesitan políticas casi opuestas. La comparación de seguros de viaje de Pack Lightly comienza desde tu viaje real, su riesgo de destino, tus actividades y tu perfil de viajero, y te apunta a los tipos de cobertura que se adaptan en lugar de una recomendación única.
Comparación de Seguros de Viaje
Adapta el riesgo de costo médico de tu destino, la duración de tu viaje y tus actividades a la cobertura que se ajusta a tu estilo de viaje, desde mochilero de presupuesto a familia a viajero de aventura.
Abrir la comparación de seguros¿Sopesando el lado del riesgo primero? La guía de seguridad de viaje muestra lo que cuesta una visita hospitalaria por país, y salud de viaje y vacunas cubren la preparación médica que te mantiene fuera de una.
Cómo elegir y qué revisar
Una vez que tengas una lista corta, la decisión no es sobre el precio más bajo, es sobre la letra pequeña detrás de ella. Cinco verificaciones separan una póliza que paga de una que encuentra una razón para no hacerlo.
- Los límites de atención médica y evacuación. Mira aquí primero, no en la prima. Quieres atención médica de emergencia en millones y evacuación en cientos de miles. Una póliza barata con un límite médico bajo es la falsa economía de la que trata toda esta página.
- Declara cada condición preexistente, honestamente. La razón más común por la que se rechaza una reclamación es una condición no divulgada, y puede anular toda la póliza, no solo la reclamación relacionada. Si tienes dudas, declárala. El pequeño ajuste es mucho más barato que una factura hospitalaria no pagada.
- Verifica que tus actividades estén nombradas. Si vas a bucear, esquiar, andar en motocicleta o hacer senderismo en altitud, confirma que estén cubiertas por nombre, hasta la profundidad o altitud que alcanzarás. Asume que están excluidas hasta que la redacción diga lo contrario.
- Entiende el deducible. El deducible es lo que pagas por reclamación antes de que la cobertura se active. Una prima baja con un deducible alto puede significar que pequeñas reclamaciones no valga la pena hacer, así que pesa los dos juntos.
- Encuentra la línea de asistencia de emergencia 24/7 y guárdala sin conexión. En una emergencia real, llama a la línea de asistencia del asegurador primero: ellos organizan y garantizan el tratamiento y la evacuación. Captura de pantalla del número y tus detalles de póliza antes de volar, porque los necesitarás exactamente cuando no tengas datos.
Sigue planificando
A dónde ir a continuación
El resto de la lista de verificación para ordenar
Preguntas frecuentes
01¿Realmente necesito un seguro de viaje?
Para cualquier viaje al extranjero, sí, y específicamente para la cobertura médica. Los contratiempos cotidianos que el seguro maneja (una bolsa retrasada, una conexión perdida) son molestos pero asequibles. La razón para llevarlo es la rara catástrofe: una lesión grave o enfermedad donde el tratamiento y la evacuación pueden ascender a decenas o cientos de miles de dólares. Incluso los viajeros de presupuesto deberían llevarlo, porque la desventaja que protege es la que no puedes autofinanciar.
02¿Qué cubre realmente el seguro de viaje?
Una póliza típica incluye tratamiento médico de emergencia, evacuación médica, cancelación e interrupción de viaje, equipaje y retraso, y responsabilidad personal, con complementos opcionales para equipo costoso y actividades peligrosas. Los dos que justifican la compra son la atención médica de emergencia y la evacuación; el resto son extras útiles. Elige una póliza por la fortaleza de sus límites de atención médica y evacuación, no por las ventajas de equipaje o retraso que son más fáciles de anunciar.
03¿Cuánto cuesta el seguro de viaje?
Para un viaje estándar, generalmente es un pequeño porcentaje del costo total del viaje, lo que hace que la cobertura completa sea solo modestamente más cara que un plan muy básico. El precio aumenta con los costos médicos de tu destino (los Estados Unidos es el más caro), la duración del viaje, tu edad y cualquier actividad aventurera. Debido a que la brecha entre una póliza débil y una fuerte es pequeña, rara vez tiene sentido ahorrar dinero cortando el límite médico.
04¿El seguro de viaje cubre condiciones preexistentes?
Solo si los declaras y la póliza los acepta, a veces por una pequeña prima adicional. Esta es la cosa más importante a hacer bien: una condición preexistente no divulgada es la razón más común por la que se rechaza una reclamación, y puede anular toda la póliza en lugar de solo la reclamación relacionada. Siempre declara cada condición honestamente. Los aseguradores especializados cubren la mayoría de las condiciones, y el pequeño ajuste es mucho más barato que una factura hospitalaria no pagada.
05¿Las actividades de aventura como el buceo y el esquí están cubiertas?
No por defecto. Las pólizas estándar asumen turismo ordinario y excluyen buceo autónomo, deportes de invierno, escalada, motorismo y senderismo en altitud, exactamente las actividades más propensas a una reclamación. Si tu viaje implica alguna de ellas, agrega el módulo de deportes o aventura específico y verifica que cubra tu actividad hasta la profundidad o altitud que realmente alcanzarás. Asume que una actividad está excluida hasta que la redacción de la póliza la nombre.
06¿Cuándo debo comprar un seguro de viaje?
Cuando reserves el viaje, no la noche anterior a la salida. La cobertura de cancelación solo protege costos que ya has pagado, así que comprar temprano significa que estás cubierto si algo te obliga a cancelar entre la reserva y la salida, que es precisamente cuando la cobertura es más valiosa. Para viajeros frecuentes, una póliza anual multi-viaje comprada al inicio del año generalmente es más barata que asegurar cada viaje por separado.
Créditos de las fotos: Foto: Pierre (Rennes) from RENNES, FRANCE / Wikimedia Commons, CC BY 2.0 · Las actividades más propensas a una reclamación, buceo, esquí, escalada, son exactamente las que las pólizas estándar excluyen por defecto. Foto: Tchami / Wikimedia Commons (CC BY-SA 2.0).